Czy warto zainstalować monitoring przed końcem roku? Koszty i odliczenie VAT
Koniec roku to dobry moment na instalację systemu monitoringu lub alarmu — szczególnie dla przedsiębiorców. Wydatek poniesiony do 31 grudnia można zaliczyć w koszty uzyskania przychodu bieżącego roku podatkowego i odliczyć VAT. Do tego ubezpieczyciele nagradzają zniżkami firmy z certyfikowanymi systemami ochrony, a instalatorzy w Q4 często oferują korzystniejsze warunki. Kilka powodów, by nie odkładać decyzji na styczeń.
Czy warto zainstalować monitoring przed końcem roku? Koszty i odliczenie VAT
Krótka odpowiedź: Koniec roku to dobry moment na instalację systemu monitoringu lub alarmu — szczególnie dla przedsiębiorców. Wydatek poniesiony do 31 grudnia można zaliczyć w koszty uzyskania przychodu bieżącego roku podatkowego i odliczyć VAT. Do tego ubezpieczyciele nagradzają zniżkami firmy z certyfikowanymi systemami ochrony, a instalatorzy w Q4 często oferują korzystniejsze warunki. Kilka powodów, by nie odkładać decyzji na styczeń.
Spis treści
- Dlaczego Q4 to dobry moment na instalację systemu ochrony?
- Monitoring i alarm jako koszt uzyskania przychodu
- Odliczenie VAT od zakupu i montażu systemu
- Amortyzacja — kiedy ma zastosowanie?
- Zniżki ubezpieczeniowe — ile można zaoszczędzić?
- Czy instalacja przed końcem roku jest realna technicznie?
- Co warto zainstalować w ramach budżetu końca roku?
- Dla kogo te argumenty są najsilniejsze?
- Najczęściej zadawane pytania (FAQ)
1. Dlaczego Q4 to dobry moment na instalację systemu ochrony?
Większość decyzji o zakupie systemu monitoringu lub alarmu zapada reaktywnie — po włamaniu w sąsiedztwie, po kradzieży, po tym jak ubezpieczyciel odmówił wypłaty. To zrozumiałe, ale kosztowne podejście.
Przedsiębiorcy, którzy planują wydatki z wyprzedzeniem, mają w Q4 zestaw argumentów finansowych, które sprawiają, że grudzień jest lepszym momentem na instalację niż styczeń. Nie chodzi o sztuczne tworzenie popytu — chodzi o to, że te same pieniądze wydane przed końcem roku pracują inaczej niż wydane na początku kolejnego.
Do tego dochodzi czynnik praktyczny: zima to statystycznie najgorszy czas na włamania. Dłuższe noce, mniej osób na ulicach, sezon urlopowy — właśnie wtedy niesprawny lub nieistniejący system ochrony kosztuje najwięcej. Instalacja w październiku lub listopadzie oznacza, że system działa przez cały ten okres.
2. Monitoring i alarm jako koszt uzyskania przychodu
To argument, który najsilniej przemawia do właścicieli firm i przedsiębiorców rozliczających się na podstawie księgi przychodów i rozchodów lub pełnej księgowości.
Podstawowa zasada
Wydatki na zakup i montaż systemu monitoringu, alarmu lub kontroli dostępu w firmowym lokalu, magazynie lub biurze są kosztami uzyskania przychodu — o ile służą działalności gospodarczej. Ochrona mienia firmowego, zabezpieczenie miejsca pracy i ochrona danych to cele bezpośrednio związane z prowadzeniem działalności.
Kiedy można zaksięgować wydatek?
Decyduje data faktury i data poniesienia kosztu. Faktura wystawiona i opłacona do 31 grudnia bieżącego roku trafia do kosztów tego roku podatkowego — obniżając podstawę opodatkowania za ten rok. Faktura wystawiona 2 stycznia — to już koszt roku następnego.
Dla przedsiębiorcy rozliczającego się na zasadach ogólnych (skala podatkowa, 12% lub 32%) lub podatkiem liniowym (19%) różnica jest wymierna. Wydatek 10 000 zł netto na system monitoringu przy podatku liniowym 19% oznacza realną oszczędność podatkową rzędu 1 900 zł.
Ważne zastrzeżenie
Zasady kwalifikowania wydatków jako kosztów uzyskania przychodu zależą od wartości zakupu, sposobu użytkowania i indywidualnej sytuacji podatkowej przedsiębiorcy. Przed podjęciem decyzji warto skonsultować się z księgowym — to on potwierdzi, czy konkretny wydatek kwalifikuje się jako koszt w danym roku podatkowym.
3. Odliczenie VAT od zakupu i montażu systemu
Dla przedsiębiorców będących czynnymi podatnikami VAT zakup systemu monitoringu lub alarmowego wiąże się z możliwością odliczenia podatku VAT od faktury.
Jak to działa w praktyce?
Instalator wystawia fakturę VAT za sprzęt i montaż. Jeśli zakup jest związany z działalnością opodatkowaną VAT, przedsiębiorca odlicza VAT w deklaracji za okres rozliczeniowy, w którym faktura wpłynęła. Przy stawce VAT 23% i zakupie za 10 000 zł netto — odliczenie wynosi 2 300 zł.
Łącznie z oszczędnością podatkową z tytułu zaliczenia wydatku do kosztów uzyskania przychodu realny koszt systemu dla czynnego podatnika VAT rozliczającego się podatkiem liniowym może być o 35–40% niższy niż cena brutto z faktury.
Warunki odliczenia
Odliczenie VAT jest możliwe, gdy zakup jest związany z działalnością opodatkowaną i gdy faktura jest wystawiona na firmę. Faktury wystawione na osobę prywatną lub na firmę bez podania NIP nie uprawniają do odliczenia VAT. Przy zamówieniu instalacji zawsze podaj dane firmowe i NIP.
4. Amortyzacja — kiedy ma zastosowanie?
Nie każdy zakup systemu ochrony trafia bezpośrednio do kosztów w momencie poniesienia wydatku. Przepisy podatkowe przewidują próg wartości, powyżej którego środek trwały musi być amortyzowany.
Próg jednorazowego zaliczenia w koszty
Zgodnie z aktualnymi przepisami, środki trwałe o wartości początkowej nieprzekraczającej 10 000 zł netto mogą być jednorazowo zaliczone do kosztów uzyskania przychodu w miesiącu ich nabycia lub oddania do użytkowania. Powyżej tej kwoty — konieczna jest amortyzacja.
Co oznacza amortyzacja dla systemu monitoringu?
System monitoringu o wartości, powiedzmy, 15 000 zł netto musi zostać wprowadzony do ewidencji środków trwałych i amortyzowany. Stawka amortyzacyjna dla urządzeń elektronicznych wynosi zazwyczaj 30% rocznie metodą liniową — co oznacza, że pełne rozliczenie wydatku rozłoży się na około 3–4 lata.
Dla firm chcących skorzystać z pełnego odliczenia kosztów w bieżącym roku podatkowym ważne jest więc, by wartość systemu mieściła się w progu jednorazowego zaliczenia — lub by skorzystać z jednorazowej amortyzacji w ramach pomocy de minimis, dostępnej dla małych i średnich przedsiębiorstw.
Jednorazowa amortyzacja de minimis
Mali i średni przedsiębiorcy mogą skorzystać z jednorazowej amortyzacji środków trwałych do łącznej wartości 50 000 euro rocznie w ramach pomocy de minimis. To rozwiązanie pozwala zaliczyć pełną wartość systemu do kosztów w roku zakupu — niezależnie od jego ceny. Szczegóły warto omówić z księgowym przed zakupem.
5. Zniżki ubezpieczeniowe — ile można zaoszczędzić?
Argument podatkowy działa jednorazowo — przy zakupie. Argument ubezpieczeniowy działa co roku.
Jak ubezpieczyciele oceniają systemy ochrony?
Towarzystwa ubezpieczeniowe przy wycenie polisy dla firm i nieruchomości komercyjnych biorą pod uwagę stan zabezpieczeń obiektu. Certyfikowany system alarmowy podłączony do centrum monitorowania, monitoring wizyjny i kontrola dostępu to czynniki obniżające ryzyko — a tym samym składkę ubezpieczeniową.
W zależności od ubezpieczyciela i zakresu polisy, zniżka za posiadanie certyfikowanego systemu alarmowego wynosi zazwyczaj od 5% do nawet 30% składki rocznej. Przy polisie na mienie firmy warte kilka milionów złotych różnica w składce może być liczona w tysiącach złotych rocznie.
Kiedy ubezpieczyciel może odmówić wypłaty?
Część polis zawiera klauzule wymagające posiadania sprawnego systemu alarmowego jako warunku ochrony ubezpieczeniowej. Brak systemu lub jego niesprawność w momencie szkody może być podstawą do odmowy wypłaty odszkodowania lub jego obniżenia. Instalacja systemu przed końcem roku — przed wznowieniem polisy w nowym roku — daje czas na poinformowanie ubezpieczyciela i renegocjację warunków.
Praktyczna rada
Przed zleceniem instalacji zadzwoń do swojego brokera ubezpieczeniowego i zapytaj, jakie wymagania wobec systemu ochrony stawia Twoja polisa i jaką zniżkę możesz uzyskać. Odpowiedź może wpłynąć na dobór sprzętu — niektórzy ubezpieczyciele wymagają konkretnych certyfikatów systemu lub podłączenia do agencji ochrony.
6. Czy instalacja przed końcem roku jest realna technicznie?
To pytanie, które pada często przy rozmowie o instalacji w Q4. Odpowiedź brzmi: tak — pod warunkiem odpowiednio wczesnego działania.
Czas realizacji typowej instalacji
Mały system dla biura lub sklepu (6–12 kamer, system alarmowy, kontrola dostępu przy jednym wejściu) to zazwyczaj 1–2 dni robocze montażu po wcześniejszym projekcie i zamówieniu sprzętu. Wizja lokalna i wycena — kilka dni. Zamówienie i dostawa sprzętu — 3–10 dni roboczych w zależności od dostępności.
Realny czas od pierwszego kontaktu do działającego systemu: 2–4 tygodnie. To oznacza, że decyzja podjęta w październiku lub pierwszej połowie listopada daje komfortowy margines na instalację przed końcem roku.
Co może wydłużyć czas realizacji?
Duże obiekty wymagające projektu technicznego, specjalistyczny sprzęt sprowadzany na zamówienie lub prace wymagające koordynacji z zarządcą budynku mogą wydłużyć czas realizacji. Dla takich projektów warto kontaktować się z instalatorem najpóźniej w październiku.
Szczyt sezonu w Q4
Październik, listopad i pierwsza połowa grudnia to tradycyjnie gorący okres dla instalatorów systemów ochrony — zarówno z powodu wyższego popytu, jak i skróconego dnia roboczego przy pracach zewnętrznych. Im wcześniej zarezerwujesz termin, tym większy wybór terminów i tym mniejsze ryzyko, że instalacja nie zdąży przed końcem roku.
7. Co warto zainstalować w ramach budżetu końca roku?
Jeśli decydujesz się na instalację przed końcem roku, warto przemyśleć, co przyniesie największą wartość w ramach dostępnego budżetu.
Do 5 000 zł netto
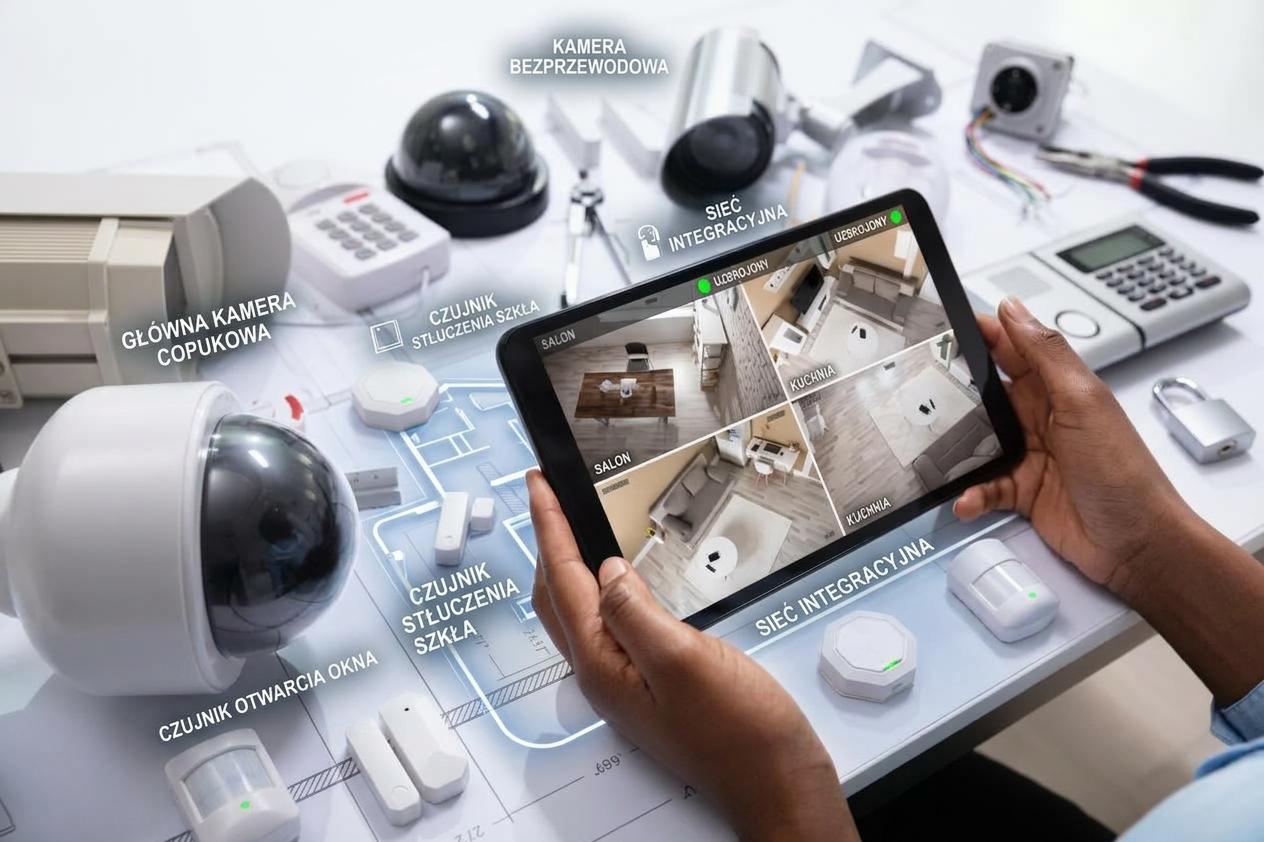
Podstawowy system monitoringu dla małego biura lub sklepu: 4–6 kamer IP Full HD, rejestrator NVR, dysk 2 TB, aplikacja mobilna. Albo: rozbudowa istniejącego systemu o dodatkowe kamery lub wymiana starych kamer analogowych na IP.
5 000–15 000 zł netto
Kompleksowy system dla średniej firmy: 8–12 kamer 4 Mpx, rejestrator z długim zapisem, system alarmowy z czujnikami, kontrola dostępu przy wejściu głównym. Integracja wszystkich elementów w jeden spójny system z aplikacją mobilną.
Powyżej 15 000 zł netto
Rozbudowany system dla większego obiektu: kamery wysokiej rozdzielczości, strefy dostępu, podłączenie do centrum monitorowania agencji ochrony, zasilanie awaryjne UPS, projekt techniczny i dokumentacja RODO.
8. Dla kogo te argumenty są najsilniejsze?
Nie każdy skorzysta z podatkowych argumentów za instalacją przed końcem roku w równym stopniu. Kilka profili, dla których bilans jest najkorzystniejszy:
Właściciel firmy — czynny podatnik VAT — kumuluje korzyści z odliczenia VAT i zaliczenia wydatku w koszty. Realny koszt systemu może być o jedną trzecią niższy niż cena brutto.
Przedsiębiorca z wysokim dochodem w bieżącym roku — zaliczenie dużego wydatku w koszty przed końcem roku obniża podstawę opodatkowania i zmniejsza zaliczkę na podatek dochodowy lub podatek do zapłaty w rozliczeniu rocznym.
Firma odnawiająca polisę ubezpieczeniową na początku roku — instalacja systemu przed końcem roku daje czas na poinformowanie ubezpieczyciela i renegocjację składki już od nowego roku.
Właściciel obiektu bez żadnego systemu ochrony — argumenty podatkowe i ubezpieczeniowe nakładają się na sezonowy wzrost ryzyka włamania w zimie. Trudno o lepszy moment na podjęcie decyzji.
9. Najczęściej zadawane pytania (FAQ)
Czy faktura za monitoring może być kosztem, jeśli system jest zamontowany w wynajmowanym lokalu?
Tak — pod warunkiem że lokal jest używany do działalności gospodarczej i że wydatek jest faktycznie poniesiony przez przedsiębiorcę. Kwestia własności lokalu nie wyklucza zaliczenia kosztów zabezpieczenia w koszty firmy. Warto jednak skonsultować szczegóły z księgowym, szczególnie gdy wartość instalacji jest wyższa i pojawia się kwestia amortyzacji.
Czy system monitoringu w domu można odliczyć od podatku?
Jeśli dom lub jego część jest używana do działalności gospodarczej (np. biuro domowe), część wydatków na monitoring może być kosztem uzyskania przychodu — proporcjonalnie do powierzchni używanej do działalności. Szczegóły zależą od formy rozliczenia i indywidualnej sytuacji podatnika.
Kiedy najpóźniej powinienem zamówić instalację, by zdążyć przed końcem roku?
Dla standardowej instalacji — do końca listopada. Dla większych projektów wymagających projektu technicznego lub specjalistycznego sprzętu — do połowy października. Im wcześniej, tym lepiej — Q4 to szczyt sezonu dla instalatorów.
Czy ubezpieczyciel wymaga konkretnego certyfikatu systemu alarmowego?
Zależy od ubezpieczyciela i rodzaju polisy. Część towarzystw wymaga systemów certyfikowanych przez konkretne jednostki lub podłączonych do centrum monitorowania agencji ochrony z licencją. Przed zakupem warto zadzwonić do swojego ubezpieczyciela i zapytać o wymagania — to może wpłynąć na dobór sprzętu.
Czy mogę rozłożyć płatność za instalację na raty?
To kwestia do uzgodnienia bezpośrednio z instalatorem. Część firm oferuje finansowanie lub rozłożenie płatności na etapy — np. zaliczka przy zamówieniu, reszta po odbiorze instalacji. Warto zapytać przy wycenie.
Instalacja systemu monitoringu lub alarmu przed końcem roku to decyzja, która dla przedsiębiorcy ma wymiar nie tylko bezpieczeństwa, ale też finansowy. Odliczenie VAT, zaliczenie wydatku w koszty bieżącego roku podatkowego i potencjalna zniżka ubezpieczeniowa od nowego roku składają się na realną oszczędność, która może pokryć znaczącą część kosztów instalacji.
Do tego dochodzi argument praktyczny: zima to najgorszy czas na włamania i najgorszy czas na awarię systemu. Instalacja w październiku lub listopadzie oznacza sprawny system przez cały sezon podwyższonego ryzyka.
Decyzja podjęta dziś — instalacja jeszcze w tym roku.
Zainstaluj system przed końcem roku — bezpłatna wycena w ciągu 24 godzin
Chcesz skorzystać z podatkowych korzyści instalacji systemu ochrony przed 31 grudnia? Instal Project z Torunia wyceni instalację szybko, wystawi fakturę VAT i zmieści się z montażem przed końcem roku — jeśli skontaktujesz się teraz.
✅ Bezpłatna wizja lokalna i wycena
✅ Faktura VAT — zakup kwalifikowany jako koszt firmowy
✅ Montaż na terenie Torunia i województwa kujawsko-pomorskiego
✅ Gwarancja na sprzęt i wykonanie
Zadzwoń lub napisz — odpiszemy w ciągu kilku godzin.
[501 028 251] | [instalproject@wp.pl] | instalproject.pl